La méthode
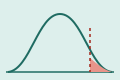
La Value at Risk (VaR) répond à une question précise : quelle est la perte maximale, sur un horizon donné (un jour, dix jours…), qui ne sera pas dépassée avec un niveau de confiance donné (95 %, 99 %) ? Trois méthodes principales existent pour la calculer.
La méthode historique rejoue les variations de marché passées sur le portefeuille actuel, sans hypothèse sur la loi de distribution. La méthode paramétrique suppose une loi (souvent normale) pour les rendements et calcule la VaR analytiquement, plus rapide mais moins fidèle aux queues de distribution. La méthode de Monte Carlo simule un grand nombre de scénarios à partir des lois de probabilité des facteurs de risque, la plus flexible mais la plus coûteuse en calcul.
La VaR ne dit rien sur l’ampleur des pertes au-delà du seuil choisi : les tests de résistance (stress tests) et l’Expected Shortfall (perte moyenne au-delà de la VaR) la complètent pour les scénarios extrêmes. Le cadre réglementaire de Bâle encadre son usage dans le secteur bancaire.
Quand l’utiliser
- Gestion de portefeuille : mesurer et limiter l’exposition au risque de marché.
- Exigences réglementaires du secteur bancaire et financier (fonds propres, reporting).
- Risque de projet ou de crédit : adapter la même logique de distribution des pertes possibles.
Points d’attention
- La VaR sous-estime souvent les pertes extrêmes (événements rares, corrélations qui changent en période de crise) : toujours la compléter par des tests de résistance.
- Le choix de la loi de distribution en méthode paramétrique pèse fortement sur le résultat : la justifier et la tester.
- Une VaR calculée sur un historique calme donne une fausse sécurité ; inclure des périodes de tension dans les données.
Étapes
- Définir le périmètre (portefeuille, projet, contrepartie), l’horizon temporel et le niveau de confiance visé.
- Choisir la méthode de calcul (historique, paramétrique ou Monte Carlo) selon les données disponibles et la précision recherchée.
- Calculer la VaR et la comparer aux limites de risque fixées par l’organisation.
- Compléter par des tests de résistance : scénarios extrêmes, mais plausibles, non couverts par l’historique récent.
- Documenter les hypothèses et revalider le modèle périodiquement.
Outils de risque financier
Liste issue du catalogue Aurorisk, liens contrôlés le 2026-09-26. Les accès gratuits établis sont listés en premier ; les informations inconnues sont indiquées.
| Outil | Source · licence · accès | Portée | Description |
|---|---|---|---|
| Open Source Risk Engine (ORE) ↗ | Open sourceGratuit | International | Moteur open source de risque de marché et de crédit. |
| QuantLib ↗ | Open sourceGratuit | International | Bibliothèque de finance quantitative. |
| RiskyProject (Intaver) ↗ | Éditeur commercial | International | Risque de projet : coûts et délais par Monte Carlo. |
Normes et références
- Comité de Bâle sur le contrôle bancaire — Bâle III
- ISO 31000 — Management du risque